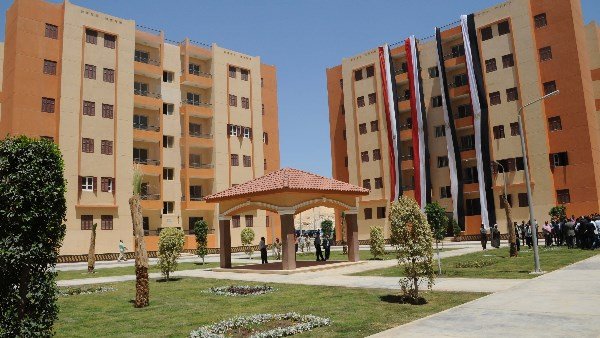
تفاصيل طرح 15 ألف وحدة سكنية بنظام الإيجار المنتهي بالتمليك.. الشروط والدخل والمساحات وموعد التقديم
كشفت مي عبد الحميد، الرئيس التنفيذي لصندوق الإسكان الاجتماعي ودعم التمويل العقاري، تفاصيل النظام الجديد لطرح الوحدات السكنية بنظام الإيجار المنتهي بالتمليك، موضحة أن الطرح يأتي في إطار توفير وحدات سكنية جاهزة للأسر حديثة الزواج بشروط ميسرة، بما يمنح المستفيد فرصة الاستئجار في البداية، ثم الانتقال إلى التمليك حال تحسن ظروفه المالية واستيفائه الشروط المطلوبة.
وأوضحت في مداخلة مع الإعلامي أحمد موسى ببرنامج “على مسؤوليتي” أن الطرح الأول للنظام الجديد يضم 15 ألف وحدة سكنية بنظام الإيجار، في إطار طرح تجريبي يستهدف التعرف على حجم الطلب واحتياجات المواطنين، على أن يتم بحث إمكانية التوسع في مراحل لاحقة وفقًا لنتائج الطرح ومدى الإقبال عليه.
وحدات جاهزة في 26 محافظة
وقالت مي عبد الحميد إن الوحدات المطروحة متاحة في 26 محافظة، موضحة أن الصندوق يستهدف توفير الوحدات في المناطق التي تتوافر فيها مجتمعات سكنية وخدمات.
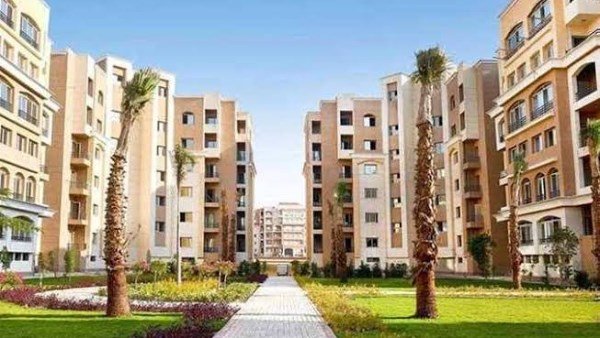
وأشارت إلى أن الوحدات تقع ضمن مشروعات الإسكان الاجتماعي المعتادة التابعة للصندوق، وأن أغلب المناطق التي توجد بها الوحدات مأهولة بالسكان وتضم الخدمات اللازمة، لافتة إلى أن بعض العمارات تضم بالفعل مواطنين حصلوا على وحداتهم بنظام التمليك، إلى جانب وحدات أخرى بنظام الإيجار.
وأكدت أن الوحدات كاملة التشطيب وجاهزة للسكن، وأن المستفيد يتولى تجهيزها بالأثاث، بينما يتم تسليمها مع مرافق المياه والكهرباء والغاز، في المواقع التي تتوافر بها خدمة الغاز.
من 75 إلى 90 مترًا
وأوضحت الرئيس التنفيذي لصندوق الإسكان الاجتماعي أن مساحات الوحدات المطروحة تبدأ من 75 مترًا مربعًا وتصل إلى 90 مترًا مربعًا، مع وجود بعض الوحدات التي تتجاوز مساحة 90 مترًا.
وتتضمن الوحدات مساحات تناسب الأسر المختلفة، من بينها وحدات تتكون من غرفتين وصالة، وأخرى من ثلاث غرف وصالة.
وأكدت أن اختيار المساحة يكون وفقًا لرغبة المتقدم، مع أهمية أن يراعي حجم أسرته وقدرته المالية، لأن قيمة الإيجار ترتبط بمساحة الوحدة، ومن ثم فإن اختيار وحدة مناسبة لاحتياجات الأسرة يساعد المستفيد على الحفاظ على قدر أكبر من الدعم والاستفادة من فترة الإيجار المدعومة لفترة أطول.
المتزوجون حديثًا فقط في المرحلة الأولى
وشددت مي عبد الحميد على أن الطرح الحالي يستهدف المتزوجين حديثًا فقط، وليس المقبلين على الزواج، موضحة أن الهدف من النظام هو مساعدة الأسر التي بدأت بالفعل حياتها الزوجية ولا تملك في الوقت الحالي القدرة الكافية على تحمل مقدمات التمليك أو الانتظار لعدة سنوات للحصول على وحدة سكنية.
وأضافت أن الأولوية ستكون للمتزوجين حديثًا الذين لديهم أطفال، موضحة أن الصندوق يستهدف من خلال النظام الجديد إتاحة قدر أكبر من المرونة أمام الأسر في بداية حياتها، خاصة أن بعض الأسر قد لا تكون في حاجة إلى التملك الفوري أو قد لا تكون ظروفها المالية تسمح بذلك.
وأشارت إلى أنه في حال وجود إقبال جيد على الطرح الحالي، يمكن النظر في مراحل لاحقة إلى إتاحة وحدات للأعزب أو للمقبلين على الزواج، بحسب نتائج الطرح واحتياجات المواطنين.
الحد الأقصى لدخل الأسرة 16 ألف جنيه
وأوضحت عبد الحميد أن الحد الأقصى لدخل الأسرة المستفيدة يبلغ 16 ألف جنيه شهريًا، ويُحتسب دخل الزوج والزوجة معًا.
وأكدت أن المتقدم لا يقدم بيانات دخله فقط، وإنما يجب تقديم مستندات دخل الزوج والزوجة، حتى يتم تحديد إجمالي دخل الأسرة والتأكد من استحقاقها للوحدة المدعومة، وأوضحت أن المستفيد لن يدفع أكثر من 25% من دخل الأسرة كقيمة للإيجار.
وضربت مثالًا على ذلك، بأنه إذا كان إجمالي دخل الزوج والزوجة 16 ألف جنيه، فإن قيمة الإيجار التي يتحملها المستفيد لن تتجاوز 4 آلاف جنيه شهريًا، حتى لو كانت القيمة الإيجارية السوقية للوحدة تصل إلى 5 آلاف جنيه.
أما إذا كان دخل الأسرة أقل، فتكون القيمة التي يدفعها المستفيد في حدود ربع دخله، بينما تتحمل الدولة الجزء المتبقي في صورة دعم نقدي غير مسترد.
دعم نقدي يصل إلى 100 ألف جنيه
وقالت مي عبد الحميد إن الدعم النقدي المقدم للمستفيد غير مسترد، ويصل الحد الأقصى له إلى 100 ألف جنيه خلال مدة الاستفادة من الدعم الإيجاري.
وأوضحت أن جميع المستفيدين لن يحصلوا بالضرورة على مبلغ 100 ألف جنيه، وإنما تختلف قيمة الدعم من حالة إلى أخرى وفقًا لمستوى دخل الأسرة، وقيمة الإيجار السوقية للوحدة، والمدة التي يقضيها المستفيد في النظام.
وأشارت إلى أن الدعم يتم توزيعه على مدار فترة الإيجار، وليس بالضرورة أن يحصل المستفيد على كامل قيمة الدعم في عام واحد.
وأضافت أن مدة العقد الأساسية تبلغ 3 سنوات، ويمكن تجديدها لمدة أخرى إذا ظل المستفيد مستحقًا للدعم، ولم يرتفع دخله إلى المستوى الذي يسمح له بتحمل القيمة الإيجارية السوقية كاملة، وفي هذه الحالة يمكن استمرار الدعم حتى استنفاد الحد الأقصى المحدد له، وهو 100 ألف جنيه.
القيمة السوقية للوحدات تصل إلى 1.5 مليون جنيه
وأوضحت الرئيس التنفيذي للصندوق أن القيمة السوقية للوحدات المطروحة تتراوح تقريبًا بين 600 ألف جنيه ومليون جنيه، وقد تصل قيمة بعض الوحدات إلى مليون ونصف المليون جنيه.
وأشارت إلى أن نظام الإيجار المدعوم يهدف إلى تخفيف العبء عن الأسر المستهدفة، خاصة في بداية حياتها، بدلًا من إلزامها بتحمل كامل قيمة الوحدة أو مقدم كبير للحصول عليها بنظام التمليك مباشرة.
التمليك يبدأ بعد سنة على الأقل
وبشأن موعد انتقال الوحدة من نظام الإيجار إلى التمليك، أوضحت مي عبد الحميد أن الحد الأدنى لفترة الإيجار قبل التقدم للتمليك هو سنة واحدة.
وقالت إن القرار في هذا الشأن يعود إلى المستفيد، فإذا تحسنت ظروفه المالية واستقر في المدينة التي توجد بها الوحدة، وأصبح قادرًا على توفير المقدم، يمكنه التقدم إلى الصندوق لطلب تملك الوحدة.
وأوضحت أن الصندوق سيحدد في هذه الحالة سعر الوحدة، ويتم خصم المبالغ التي سبق للمستفيد سدادها وفقًا للقواعد المنظمة، ثم يستكمل باقي قيمة الوحدة من خلال التمويل العقاري.
وأكدت أن التمويل سيكون من خلال بنك وبفائدة متناقصة ومدعومة، مع تطبيق الاشتراطات المعمول بها في برنامج التمويل العقاري الخاص بالتمليك.
التأمين يعادل متوسط 3 أشهر إيجار
وفيما يتعلق بمبلغ التأمين، أوضحت عبد الحميد أن التأمين يعادل متوسط قيمة إيجار 3 أشهر، ويبلغ في حدود 10 آلاف جنيه وفقًا للأمثلة التي تم طرحها خلال الحوار.
وأشارت إلى أن مبلغ التأمين يُرد للمستفيد في نهاية الفترة الإيجارية إذا غادر الوحدة، بشرط عدم وجود تلفيات أو التزامات مالية عليه.
وفي حالة وجود تلفيات بالوحدة أو عدم إعادة كروت العدادات أو وجود أي تكاليف أخرى مستحقة، يمكن خصم هذه التكاليف من مبلغ التأمين، بينما يحصل المستفيد على باقي المبلغ وفقًا للقواعد.
كما أوضحت أن التأمين يُرد كذلك في الحالات التي لا يتم فيها قبول المتقدم، بعد انتهاء الإجراءات الخاصة بالإعلان.
شروط الحصول على الوحدة
وأكدت الرئيس التنفيذي لصندوق الإسكان الاجتماعي أن الحصول على الوحدة يرتبط بعدد من الشروط، من بينها تقديم إثباتات الدخل، والتأكد من عدم امتلاك المتقدم أو أسرته لمسكن.
وأضافت أن الصندوق يجري استعلامًا ميدانيًا للتأكد من عدم امتلاك المتقدم مسكنًا سابقًا، وكذلك التأكد من عدم حصوله من قبل على وحدة ضمن برامج الإسكان المدعوم.
وبعد فحص مستندات الدخل والتأكد من عدم وجود ملكية سابقة، يتم تحديد المقبولين وترتيب الأولويات وفقًا للقواعد الموضوعة للإعلان.
الأولوية للأقل دخلًا وللأسر التي لديها أطفال
وأوضحت مي عبد الحميد أن ترتيب الأولويات في حال زيادة عدد المتقدمين عن عدد الوحدات المتاحة يعتمد على مجموعة من المعايير.
ويأتي الأقل دخلًا في مقدمة ترتيب الأولويات، ثم المتزوجون الذين لديهم أطفال، ثم المتزوجون من دون أطفال، إلى جانب مراعاة تاريخ الزواج.
وأكدت أن وجود أطفال يمنح الأسرة أولوية، مشيرة إلى أن الهدف هو توجيه الوحدات إلى الأسر الأكثر احتياجًا وفقًا للقواعد المحددة.
5 % لذوي الإعاقة
وأوضحت عبد الحميد أن الأشخاص ذوي الإعاقة لهم نسبة 5% من الوحدات وفقًا لقواعد الأولوية.
وأشارت إلى أن الصندوق بدأ مرحلة مخصصة لهم قبل فتح باب التقديم أمام جميع المواطنين، بهدف تجنب الزحام أمام مكاتب البريد التي يتم من خلالها سداد التأمينات والإجراءات المرتبطة بالتقديم.
وكشفت أن عدد المتقدمين من ذوي الإعاقة تجاوز 2300 متقدم في اليوم الأول، وهو رقم اقترب من 5% من إجمالي حجم الطرح، وفقًا لتصريحاتها.
موعد فتح باب التقديم
وأوضحت الرئيس التنفيذي للصندوق أن الأسبوع الأول من التقديم تم تخصيصه لذوي الإعاقة، ويستمر حتى 27 سبتمبر.
وبداية من 28 سبتمبر يفتح باب التقديم لجميع المواطنين، بمن فيهم الأشخاص ذوو الإعاقة الذين لم يتقدموا خلال الأسبوع المخصص لهم.
ويستمر التقديم حتى 28 أكتوبر، وبعد انتهاء فترة التقديم يبدأ الصندوق في فرز الطلبات وترتيب الأولويات وإجراء الاستعلامات اللازمة للتأكد من مدى استحقاق المتقدمين.
وحدات جاهزة للتسليم
وأكدت مي عبد الحميد أن الوحدات المطروحة ضمن الإعلان الحالي جاهزة للتسليم، وبالتالي لن يحتاج المواطن إلى الانتظار حتى انتهاء أعمال الإنشاء.
وأوضحت أنه بعد انتهاء التقديم في 28 أكتوبر، سيبدأ الصندوق في فرز الطلبات وترتيب الأولويات وإجراء الاستعلامات، ثم إخطار المقبولين، بعد ذلك يتم إرسال المقبولين إلى البنك لاستكمال إجراءات التعاقد، ثم يتم تسليمهم الوحدات السكنية.
التقديم في المحافظة محل السكن والعمل
وبشأن إمكانية التقديم على وحدة في محافظة مختلفة عن محل إقامة المتقدم، أوضحت عبد الحميد أن المتقدم يجب أن يكون ساكنًا ويعمل في المحافظة التي يتقدم للحصول على وحدة بها.
وضربت مثالًا بأنه إذا كان المواطن من سوهاج لكنه يقيم ويعمل في القاهرة، فعليه التقدم في القاهرة، وفقًا لشروط الإعلان.
الإيجار المنتهي بالتمليك يختلف عن طرح هيئة المجتمعات العمرانية
وأكدت مي عبد الحميد أن الطرح الحالي يختلف عن الطروحات التي تقدمها هيئة المجتمعات العمرانية، موضحة أن النظام الجديد يقوم من البداية على الإيجار الذي ينتهي بالتمليك.
وأوضحت أن المستفيد يعرف وفق النظام الجديد ما سيدفعه خلال فترة الإيجار، ثم ينتقل إلى التمليك وفق القواعد المحددة، بينما تكون مدة التمليك في هذا النظام ممتدة على فترة تصل إلى 20 عامًا عند الانتقال إلى التمويل العقاري.
وأضافت أن مقدم التمليك في هذا النظام يكون أقل مقارنة بالحصول على وحدة بنظام التمليك المباشر من هيئة المجتمعات العمرانية.
انتظام السداد شرط أساسي
وشددت الرئيس التنفيذي لصندوق الإسكان الاجتماعي على أهمية انتظام المستفيد في سداد القيمة الإيجارية، مؤكدة أن الانتظام في السداد يعد شرطًا أساسيًا للاستمرار في البرنامج والانتقال إلى التمليك، وأوضحت أن تحصيل الإيجار سيتم من خلال بنك وشركات تحصيل، وليس بصورة مباشرة من الصندوق.
وأكدت أن البرنامج له أهداف اجتماعية واقتصادية، إلا أن نجاحه يتطلب التزام المستفيدين بسداد الإيجارات في مواعيدها، مشيرة إلى أن من لا يلتزم بسداد الإيجار لن يتمكن من الانتقال إلى مرحلة التمليك.
ماذا يحدث في حالة التعثر؟
وبشأن تعرض المستفيد لظرف مالي يمنعه من سداد الإيجار، أوضحت عبد الحميد أن قيمة الإيجار تم تحديدها في الأصل بنسبة منخفضة من دخل الأسرة، مع وجود دعم يتحمل الجزء الأكبر من التكلفة، ولذلك فإن المبلغ المطلوب من المستفيد يمثل الحد الأدنى الذي يفترض قدرته على سداده، وأكدت أن الانتظام في السداد يظل شرطًا أساسيًا لاستمرار الاستفادة من البرنامج.
زيادة الإيجار 7% سنويًا
وأوضحت مي عبد الحميد أن قيمة الإيجار سترتفع بنسبة 7% سنويًا، مشيرة إلى أن هذه النسبة ستكون محددة في العقد.
وأكدت أن هذه النسبة ثابتة وفقًا للعقد حتى في حالة حدوث تضخم أو ارتفاعات في الأسعار، وذلك بهدف توفير قدر من الاستقرار للمستفيدين خلال مدة الإيجار الأساسية البالغة 3 سنوات.
شروط خاصة بالسن
وأكدت أن سن المتقدم يجب أن يكون بين 21 و35 عامًا، مشيرة إلى أن من تجاوز سن 35 عامًا لن يكون مستحقًا للتقدم ضمن هذا الطرح، ويأتي تحديد السن في إطار استهداف الأسر حديثة الزواج والشباب في بداية حياتهم الأسرية.
في حالة الطلاق
وبشأن مصير الوحدة في حالة حدوث الطلاق، أوضحت عبد الحميد أن الأمر يخضع للقواعد القانونية المنظمة.
وأشارت إلى أنه إذا كان الزوج هو المتقدم والمتعاقد مع الصندوق، فإنه يكون صاحب عقد الإيجار، بينما تخضع أي مسائل متعلقة بالحضانة أو إقامة الزوجة والأطفال للإجراءات القانونية المعتادة، ولا تدخل ضمن اختصاص الصندوق.
دخل الزوج والزوجة معًا
وشددت عبد الحميد على أن الحد الأقصى للدخل البالغ 16 ألف جنيه يحسب على أساس دخل الزوج والزوجة معًا.
وأوضحت أن الزوج، حتى إذا كان هو المتقدم الرئيسي، مطالب بتقديم مستندات دخله ودخل زوجته، حتى يتمكن الصندوق من تحديد إجمالي دخل الأسرة والتأكد من استحقاقها للدعم.
إمكانية طرح مراحل جديدة
وأشارت الرئيس التنفيذي لصندوق الإسكان الاجتماعي إلى أن الطرح الحالي يمثل تجربة أولية بنحو 15 ألف وحدة، وسيتم تقييم النتائج وحجم الطلب بعد انتهاء الإعلان.
وأكدت أنه في حال وجود طلب مرتفع واحتياج للتوسع، يمكن طرح مراحل جديدة، كما يمكن النظر مستقبلًا في إتاحة النظام للأعزب أو المقبلين على الزواج وفقًا لنتائج الطرح الحالي.
أكثر من مليون وحدة ضمن «سكن لكل المصريين»
وفي سياق الحديث عن برامج الإسكان، أوضحت مي عبد الحميد أن برنامج «سكن لكل المصريين» بدأ العمل به منذ عام 2014، ويستهدف توفير سكن مناسب لمحدودي الدخل في المدن الجديدة والمجتمعات العمرانية المتكاملة.
وكشفت أن إجمالي الوحدات التي تم تنفيذها أو يجري تنفيذها ضمن البرنامج تجاوز مليون وحدة سكنية، وأوضحت أن الصندوق انتهى من تنفيذ نحو 877 ألف وحدة، بينما توجد أقل من 200 ألف وحدة أخرى في مراحل التنفيذ، ومن المقرر الانتهاء منها على مراحل خلال العام التالي وفقًا لما ذكرته.
وأكدت أن أكثر من 740 ألف أسرة تسلمت وحداتها بالفعل، بما يعني انتقال أكثر من 3.5 مليون مواطن إلى هذه الوحدات.
وأشارت إلى أن المشروعات لم تقتصر على بناء الوحدات السكنية فقط، وإنما شملت إنشاء مجتمعات متكاملة تتوافر بها المدارس والخدمات الترفيهية ودور العبادة والملاعب وغيرها من متطلبات الحياة اليومية.
وأكدت أن الهدف من النظام الجديد للإيجار المنتهي بالتمليك هو توفير خيار إضافي للأسر حديثة الزواج التي قد لا تكون قادرة في بداية حياتها على تحمل أعباء التملك، مع منحها فرصة للسكن في وحدة جاهزة ومدعومة، ثم الانتقال إلى التمليك عندما تسمح ظروفها المالية بذلك.
Share this content:
إرسال التعليق